

Овърраундът е концепция, която мнозинството играчи не познават под името си, но усещат ефекта ѝ всеки път, когато правят залог. Веднъж един колега ми каза — „ако някой ден разберат как им се отнема пет процента на всеки залог, никога няма да играят отново.“ Това е малко преувеличено, но улавя истинската стойност на овърраунда — той е скритият операторски марж, който прави всеки залог по-малко изгоден от чистата математика.
Тук разглеждам овърраунда подробно — какво е, как се изчислява и какъв е реалистичният му обхват при виртуалните конни състезания.
Овърраунд като математическо понятие
Овърраунд е сумата на имплицитните вероятности на всички възможни изходи на едно събитие. В перфектен математически свят, тази сума би била равна на 100 процента — точно толкова, колкото казва теорията на вероятностите. В реалния свят на букмейкърите, сумата е винаги по-голяма от 100 процента — обикновено между 102 и 116 процента, в зависимост от продукта и пазара.
Това „извън 100 процента“ е именно овърраундът. Той е операторският марж, заложен в самите коефициенти. Колкото по-висок е овърраундът, толкова по-голяма е разликата между декларираните коефициенти и реалните „честни“ коефициенти, които биха съществували без операторски марж.
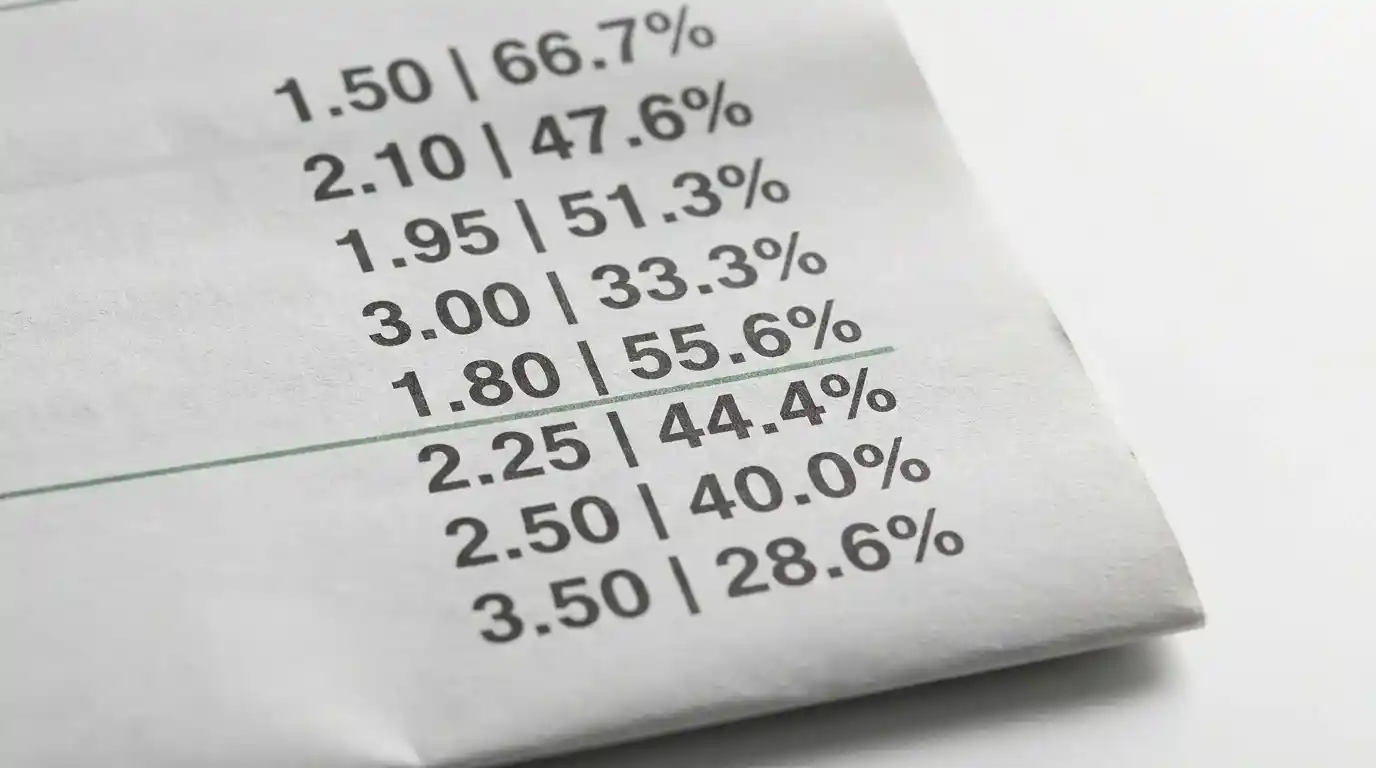
Например, ако в гонка с осем коня сумата от имплицитните вероятности е 108 процента, овърраундът е 8 процента. Това означава, че операторът държи 8 процента марж — около 1 процент на бегач при равни условия. При средно овърраунд на виртуалните конни състезания около 2 процента на бегач, общият овърраунд при поле от осем коня е около 16 процента — стандарт за индустрията.
За играч практическото следствие е директно — колкото по-висок е овърраундът, толкова по-нисък е RTP-ът на залога. Това е огледален принцип, и числата го показват ясно. На стандартен виртуален конен продукт overround на форкаст пазар (около 16-20 процента) корелира с RTP от около 70 процента; overround на win пазар (около 7-8 процента) корелира с RTP от около 87-92 процента.
Изчисление на овърраунда от коефициенти
Изчислението на овърраунда не е сложно, и всеки играч с калкулатор може да го направи за конкретна гонка. Формулата работи така — за всеки изход обърнете коефициента (1/коефициент) и сберете всички тези стойности. Резултатът, изразен в проценти, е сумата на имплицитните вероятности.
Нека вземем пример. Виртуална гонка с осем коня и следните win коефициенти: 2.50, 3.50, 4.50, 6.00, 9.00, 12.00, 18.00, 22.00. Изчисляваме имплицитните вероятности: 1/2.50 = 0.400, 1/3.50 = 0.286, 1/4.50 = 0.222, 1/6.00 = 0.167, 1/9.00 = 0.111, 1/12.00 = 0.083, 1/18.00 = 0.056, 1/22.00 = 0.045.
Сборът е 1.370, или 137 процента. Овърраундът е 137 – 100 = 37 процента общо. Това е значително по-висок овърраунд от стандарта (около 16 процента), и това може да означава две неща — или продуктът е с особено агресивен марж (което е възможно при по-малки оператори), или коефициентите са от форкаст или трикаст пазар (където овърраундът е по-висок), а не от win.
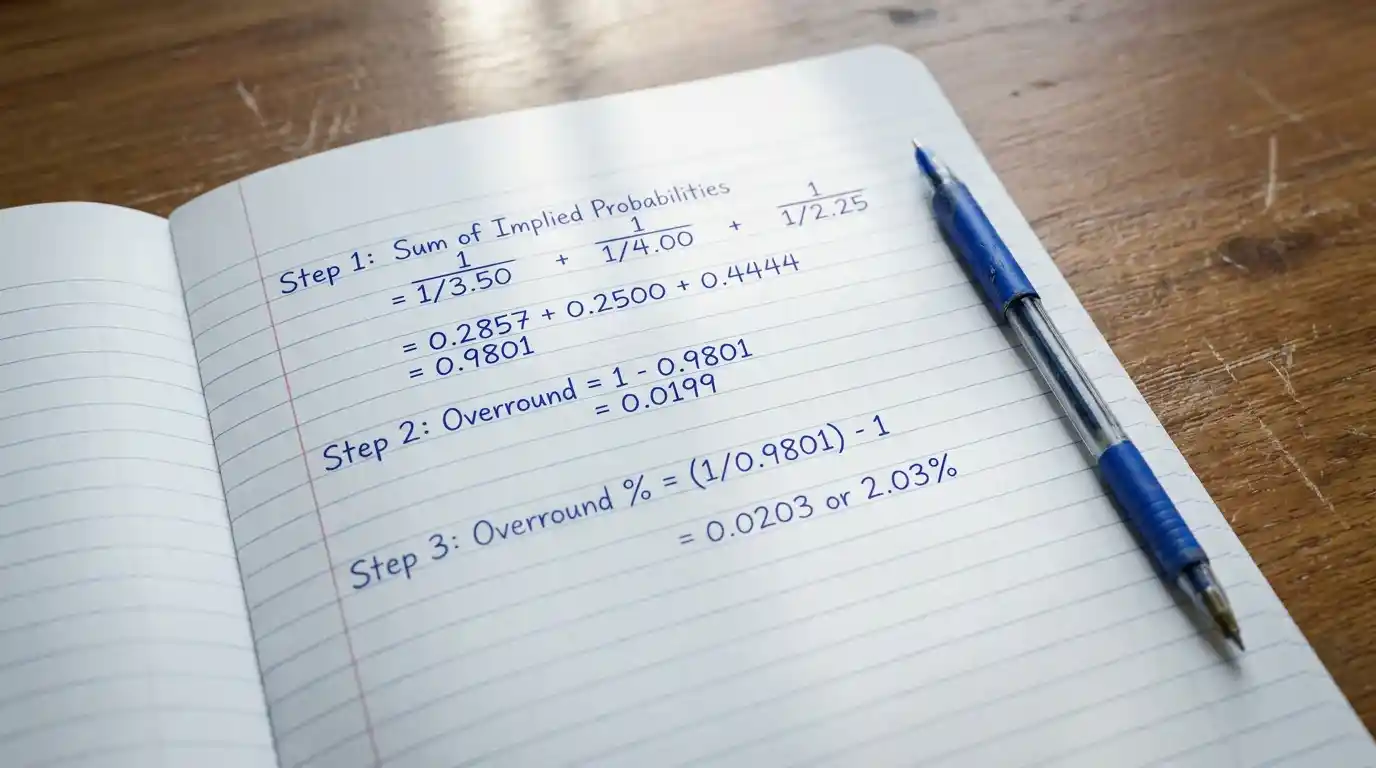
При реален виртуален продукт от голям доставчик като Inspired или Sportradar, win коефициентите за поле от осем коне обикновено дават овърраунд между 105 и 110 процента — тоест 5-10 процента марж. Това е стандартът, и съответства на индустриалните RTP стойности.
На малко по-ниско ниво на изчисление, разделете овърраунда върху броя коне за да получите средния марж на бегач — на стандартен продукт това е около 1-2 процента. Това е числото, което Wikipedia цитира като индустриален стандарт за виртуалните скачки, и то се потвърждава от анализите на множество продукти. Сравнителен поглед към форкаст пазара показва как същият принцип води до значително по-висок овърраунд на комбинаторните пазари.
Типични стойности на овърраунда при виртуалните коне
Различните пазари при виртуалните коне имат значително различни овърраунди, и това си струва да се разгледа в детайл. На win пазара овърраундът обикновено е между 105 и 110 процента — съответства на RTP от около 90-95 процента в чист математически смисъл. Реалният RTP е малко по-нисък поради допълнителни разходи на оператора, но в стандартния диапазон.
На each-way пазара овърраундът е сходен с win — около 108-112 процента, с RTP около 87-88 процента. Това е логично, защото each-way е хибрид от win и place, и операторският марж върху всяка от тези части е сходен.
На show или place пазара овърраундът обикновено е около 105-110 процента. Wikipedia цитира че „средният overround на букмейкъра при виртуалните скачки е около 2 процента на бегач, понякога по-малко при големи полета.“
На форкаст пазара овърраундът скача значително — обикновено между 115 и 125 процента. Това е причината RTP на форкаст да падне до 63-71 процента. Комбинаторното разрастване на пространството (N × (N-1) подреждания) дава на оператора повече възможности за марж.
На трикаст пазара овърраундът е още по-висок — обикновено между 120 и 130 процента. С N × (N-1) × (N-2) подреждания (336 за поле от осем коне), операторският марж се разпределя върху по-голям брой комбинации, и общият overround расте.
Сравнението е драматично — между win и трикаст разликата в овърраунд е 15-20 процентни пункта. Това не е „лоша игра“ от страна на оператора — това е математическа необходимост за управление на риска при комбинаторни пазари. Но за играч следствието е ясно — комбинаторните пазари са значително по-неизгодни от прости пазари.
Защо при по-големи полета овърраундът е пропорционално по-малък
Това е парадокс, който често обърква начинаещи играчи. Очакванията биха били, че по-голямо поле означава повече възможности за марж и по-висок овърраунд. Реалността е обратна — при по-големи полета овърраундът на бегач намалява, дори ако общият овърраунд на пазара остава сходен.
Причината е архитектурна. Операторският марж не се разпределя пропорционално между всички коне — той се изчислява глобално за пазара и след това се разделя по индивидуалните коефициенти. При по-голямо поле, същият общ марж се разпределя върху повече коне, което означава по-малък марж на бегач.
Например, при поле от шест коне с общ овърраунд 110 процента, средният марж на бегач е (110-100)/6 = 1.67 процента. При поле от десет коне с същия общ овърраунд 110 процента, средният марж на бегач е (110-100)/10 = 1.0 процента. Това е значителна разлика.
За играч, който търси по-добра очаквана възвръщаемост, това означава предпочитание за продукти с по-големи полета. Това е общ принцип, но трябва да се балансира с други съображения — по-голямо поле означава по-голяма дисперсия за win и по-сложна математика за комбинаторни пазари.
Brooks Pierce, президент на Inspired Entertainment, описвайки разширеното партньорство с William Hill, акцентира на качеството на продуктите: „Подобрените виртуални спорт-продукти на Inspired ще предложат на клиентите на William Hill ненадминато изживяване, включително обновено 2D съдържание и водещи тайтли като V-Play Horses Chase и V-Play US Horses. Тази следваща глава в нашето над 20-годишно сътрудничество с William Hill подчертава общата ни ангажираност с иновации, качество и удовлетвореност на клиента в UK retail беттинга.“ Това е PR изказване, но конкурентоспособният овърраунд е сред факторите, които правят W-Play конкурентен продукт.
Овърраунд срещу RTP — две страни на същата монета
Овърраунд и RTP са две различни числови описания на същото операторско поведение, и често играчите ги бъркат. Овърраунд гледа от страна на коефициентите — колко излиза сумата на имплицитните вероятности извън 100 процента. RTP гледа от страна на изплащанията — каква част от заложения капитал се връща обратно на играчите в дългосрочен план.
Математически релация е сходна, но не точно симетрична. При овърраунд 110 процента, теоретичен RTP е около 91 процента (1/1.10 = 0.909). При реален продукт RTP може да бъде малко по-нисък поради допълнителни операторски разходи и закръгляване на коефициенти.
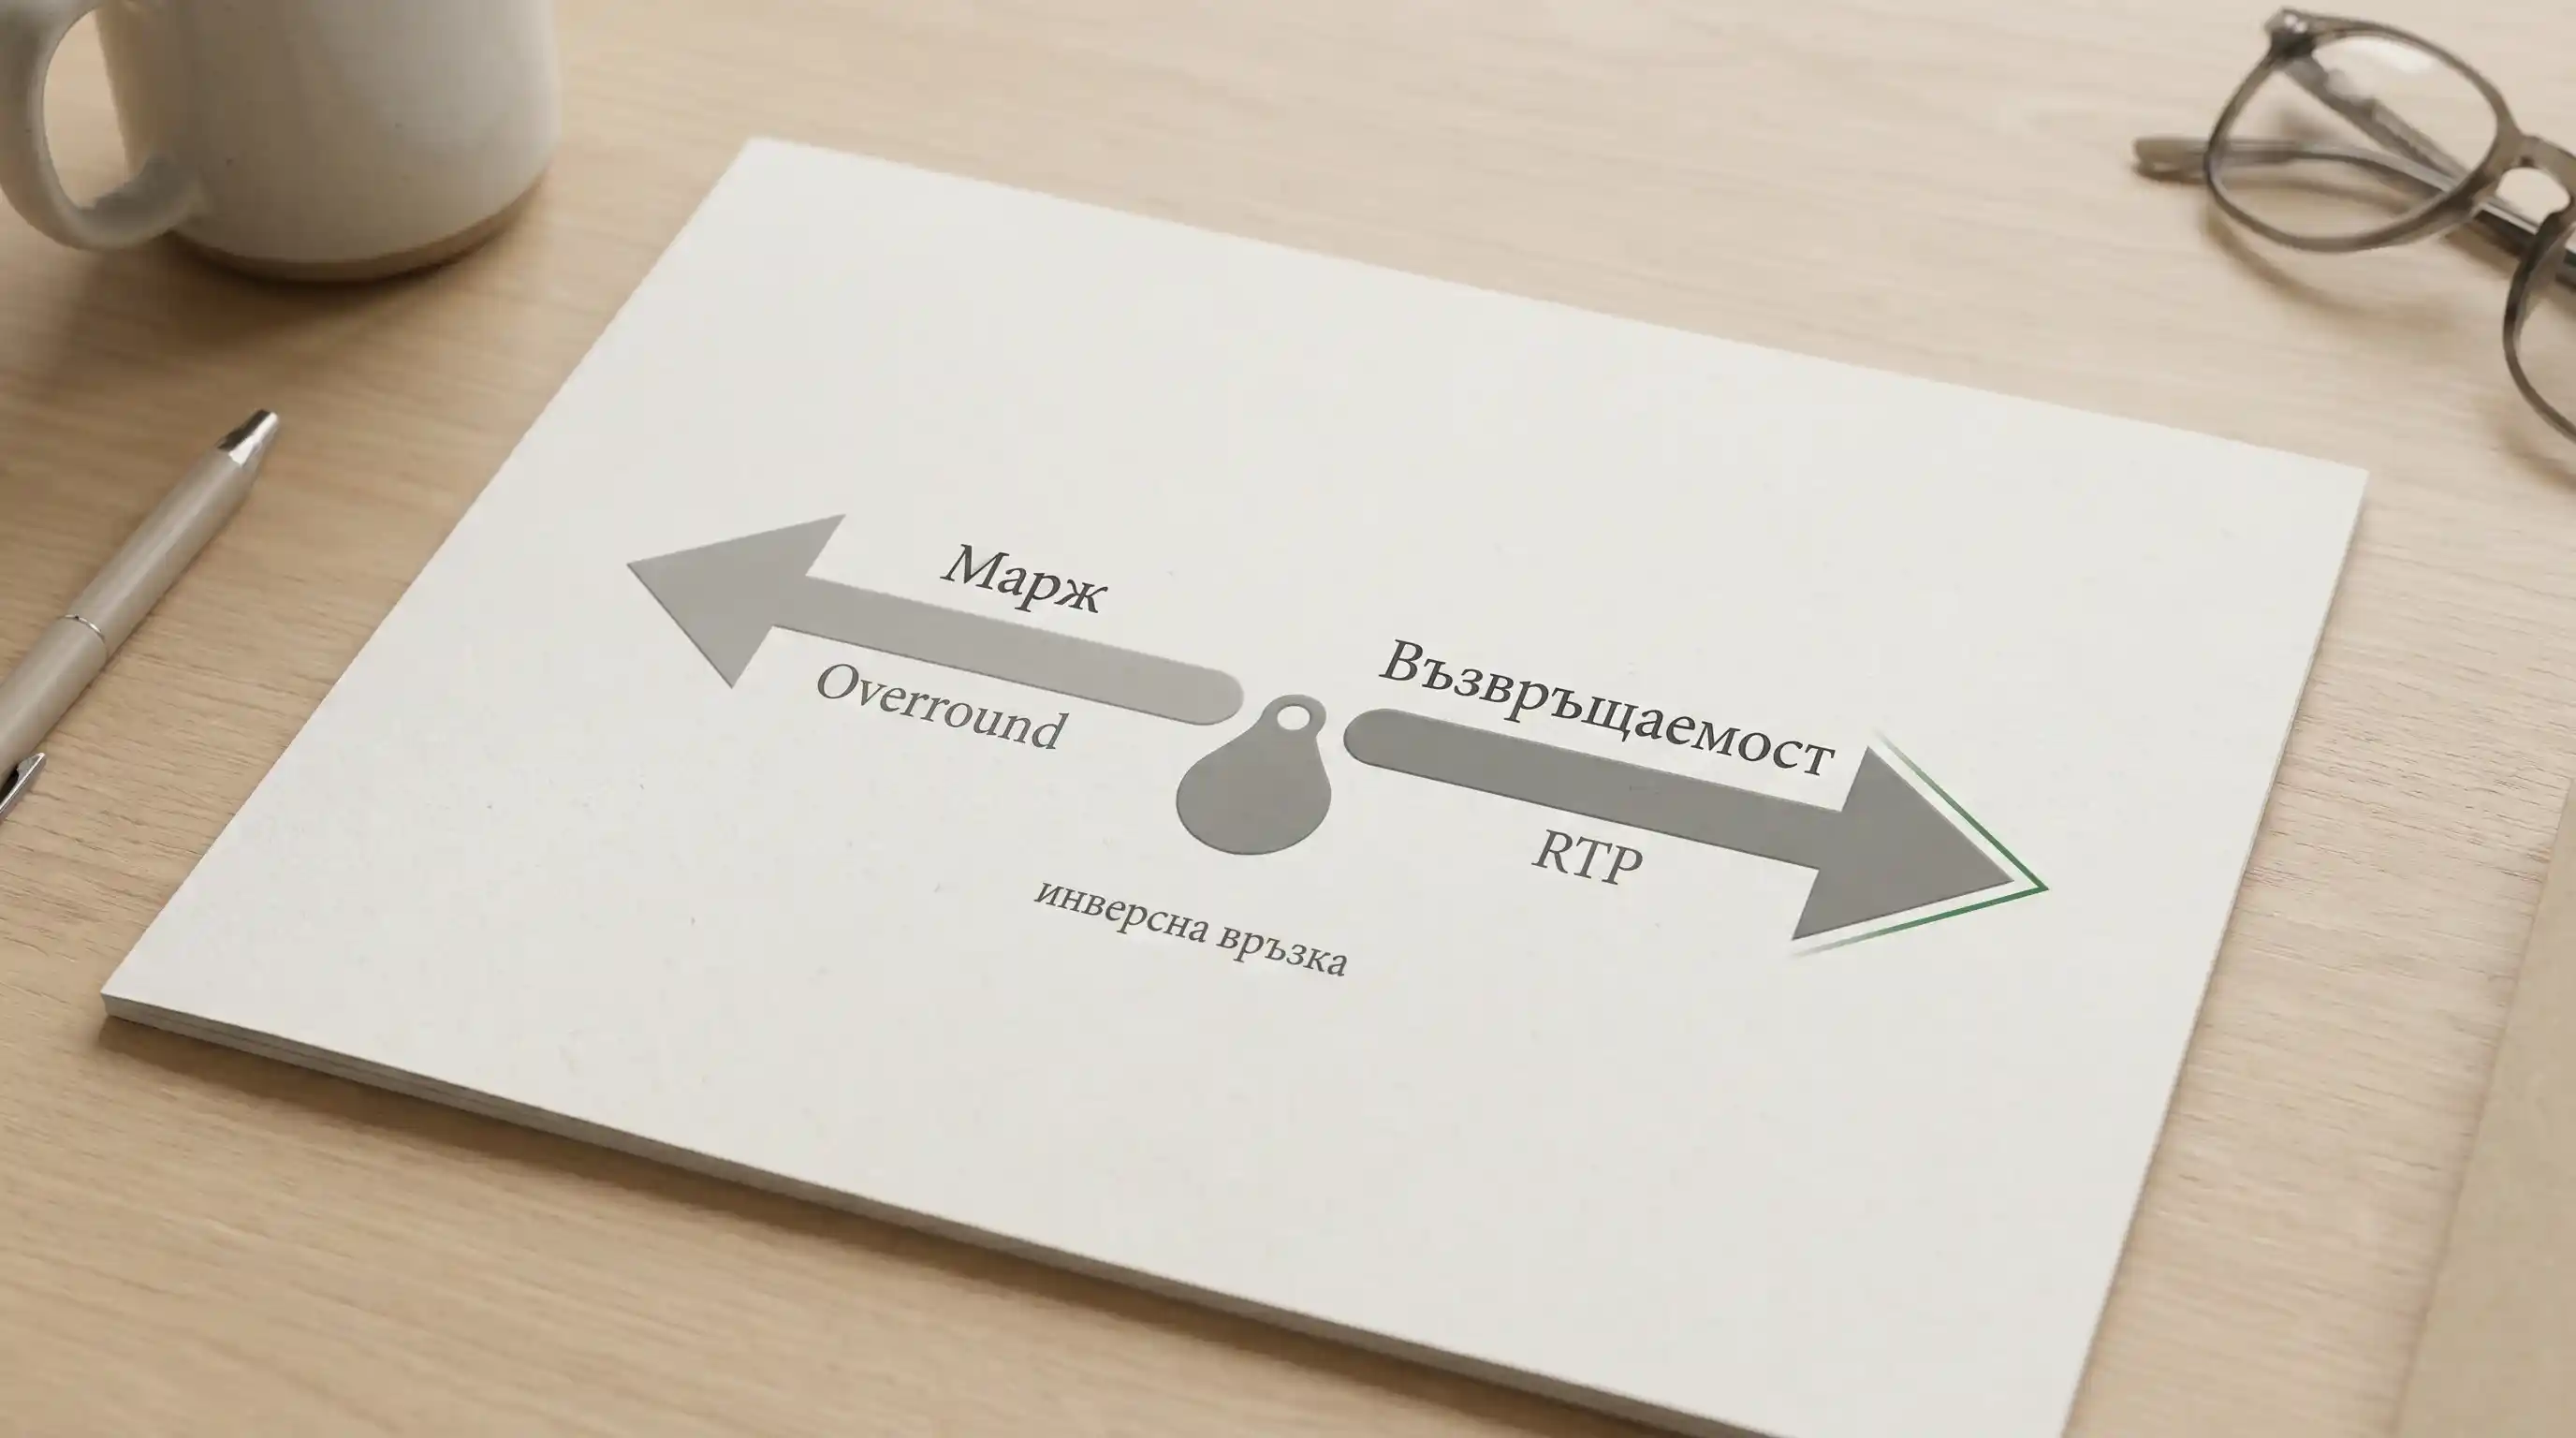
За играч практическата разлика е следната — овърраундът е лесно изчисляем от текущите коефициенти на конкретна гонка. RTP е дългосрочно средно по много гонки и не може да се „види“ в конкретен момент. Овърраундът ви казва „колко плащате наляво на този залог“; RTP ви казва „какво очаквате да получите обратно в дългосрочен план.“
Важно е да отбележа — два оператора с „еднакъв RTP“ могат да имат различни овърраунд структури, защото RTP е средно за всички пазари, а овърраунд варира между win, each-way, форкаст и трикаст. Оператор с „пунктово ниско“ овърраунд на win може да компенсира с по-високо овърраунд на форкаст, и общото RTP да остане същото.
Какво си струва да знаете преди следващия си залог
Овърраундът е скритият операторски марж, който определя крайното представяне на всеки виртуален залог. Стандартни стойности — около 5-10 процента на win пазара, 15-25 процента на форкаст и трикаст пазарите. За играч няколко практически следствия — предпочитайте продукти с по-големи полета, защото средният марж на бегач намалява; избягвайте комбинаторни пазари (форкаст, трикаст) за систематичен подход, защото овърраундът там е значително по-висок; правете бърз тест на овърраунд преди важни залози — сумирайте 1/коефициент за всички коне и сравнете с 110 процента като индустриален стандарт. Оператор с овърраунд над 120 процента на win пазара е необичайно агресивен и заслужава внимание. Това не е приложение, което ще ви направи дългосрочно печатлив играч — но е инструмент, който прави избора между залози математически информиран.
Защо овърраундът при големи виртуални полета е по-малък?
Защото общият операторски марж се разпределя върху по-голям брой коне, което намалява средния марж на бегач. Например при общ овърраунд от 110 процента — при поле от шест коня средният марж на бегач е около 1.67 процента; при поле от десет коня той пада на 1.0 процент. Това е архитектурно следствие от равномерното разпределение на маржа.
Едно ли е овърраунд и марж в практически смисъл?
Практически да, но математически има малка разлика. Овърраунд е сумата на имплицитните вероятности извън 100 процента. Марж е операторският процент върху пълния обем заложен капитал. При овърраунд от 110 процента, маржата е около 9 процента (100 / 110 = 0.909, тоест 9.1 процента държи операторът). За практическа цел разликата е минимална, и двата термина често се използват взаимозаменяемо.
Материалът е създаден от екипа на Виртуони.
