

Един счетоводител в София ми каза преди две години — „ще видите интересни неща с GGR налога след 2026 година.“ Той беше прав. От януари 2026 г. налогът на GGR за онлайн хазарт в България достигна 25 процента — третото повишение за три години. Това не е просто данъчна статистика — това е икономика, която засяга всеки виртуален залог, направен в страната.
Тук разглеждам данъчния пейзаж на виртуалните конни залози в България — какво плаща операторът, какво играч, и как тази динамика влияе на коефициентите, които виждате на екрана.
Еволюция на GGR налога 2023-2026
За три години българският пазар на онлайн хазарт премина през тройно повишение на данъчната тежест. През 2023 г. налогът на GGR (Gross Gaming Revenue — общи приходи от хазартна дейност) беше 15 процента. През 2024 г. се повиши до 20 процента. От януари 2026 г. достигна 25 процента — десет процентни пункта над нивото от 2023 г. за три години.
Това е значителна промяна за пазар, който за 2024 г. отчете 392 милиона лева приходи от хазартна индустрия като цяло, включително казино, игрални зали и онлайн оператори. Българският пазар е сред 15-те активни лицензирани онлайн оператори, регулирани от НАП.
Минималната първоначална инвестиция за онлайн казино в България е около 300 000 евро, а за букмейкърска дейност — около 500 000 евро. Към това се добавя залог от 500 000 евро. Тоест влизането на пазара изисква около 800 000 евро в самото начало — значителна бариера, която обяснява защо има само 15 активни оператори, а не повече.
Бюджетните постъпления от налози върху хазартни оператори в България са значителни. За 2023 г. те надхвърлиха 300 милиона лева. Само от онлайн оператори държавата получи над 100 милиона лева приходи. Това е стабилен източник на държавен бюджет, и нарастващият налог отразява политическо желание да се увеличи тази позиция.
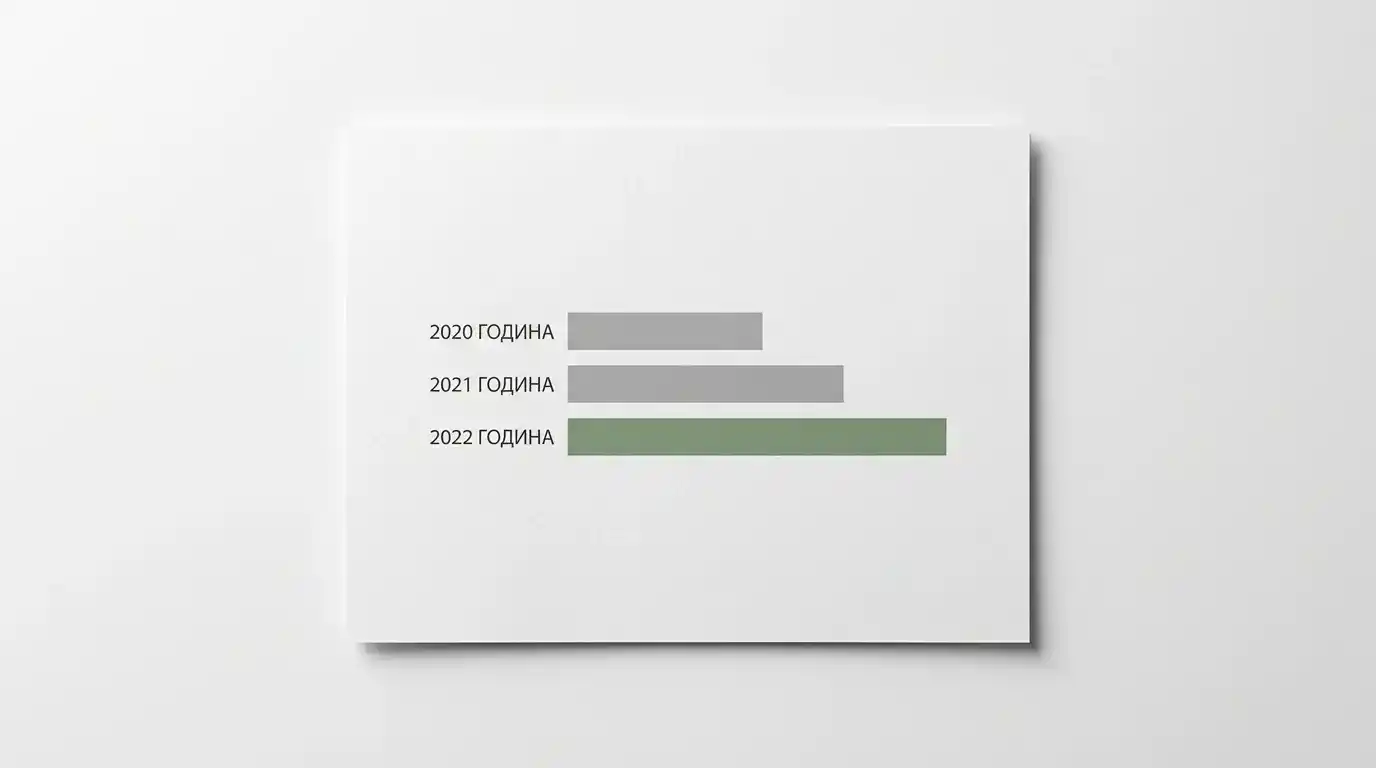
За контекст — прогнозата за CAGR на онлайн хазарта в България е 4.8 процента за периода 2024-2029 г., с очакван обем от 186.2 милиона долара до 2029 г. ARPU (среден приход на потребител) е около 450 евро в 2025 г., с проникване на пазара около 9.6 процента. Това е растящ, но не експлозивно растящ пазар, и нарастващият данък е тежест, която операторите усещат пряко.
Кой реално плаща данъка — операторът или играчът
На формалното ниво отговорът е ясен — GGR налогът се плаща от оператора, не от играча. Това е законодателно дефинирано, и играч не вижда отделна „данъчна сметка“ в потребителския профил. Печалбите от виртуални залози се изплащат на пълна стойност според декларираните коефициенти.
На практическото ниво обаче картината е по-сложна. Операторите не са благотворителни организации — те трябва да поддържат печалба след всички разходи, включително данъци. Когато данъчната тежест нараства, операторите имат три основни инструмента за компенсация — намаляване на ефективността на маркетинговите разходи (промоции, бонуси, реклама), оптимизиране на операторския марж в коефициентите, или комбинация от двете.
На практика, повечето оператори правят и двете. След повишаването на GGR налога от 15 на 20 процента в 2024 г., повечето български оператори намалиха обема на първоначалните бонуси и затегнаха wagering изискванията. След повишаването от 20 на 25 процента в 2026 г., се очаква още оптимизация в посока на коефициентите.
За играч практическото следствие е следното — макар че формално не плащате данък върху виртуалните залози, реално го „плащате“ чрез малко по-висок овърраунд в коефициентите и малко по-малко привлекателни промоции. Това е тих ефект, който се натрупва в дългосрочен план.
Александър Попов от Дирекция „Надзор на хазартната дейност“ в НАП формулира регулаторното виждане спокойно: „Надявам се, че няма да има резки законодателни промени, защото пазарът сега е отворен и стабилно расте. Повечето международни оператори вече присъстват в България — това е добре, носят стандарти за отговорна игра и поддържат конкурентна среда.“ От гледна точка на регулатора, стабилността на пазара е по-важна от агресивно повишаване на данъци. Но политическата среда не винаги съответства на това разбиране.
Данък върху печалбите за играча в България
За самия играч в България ситуацията с данъци върху печалби от виртуални залози е значително по-благосклонна, отколкото в някои съседни страни. По действащото законодателство, печалбите от регламентирана хазартна дейност (тоест от лицензиран от НАП оператор) не подлежат на данък върху доходите на физическите лица. Това означава, че ако спечелите 10 000 лева от виртуални коне в лицензиран български оператор, тези 10 000 лева идват в банковата ви сметка без удържан данък.
Тази разпоредба е политически осъзнат избор — българското законодателство приема, че GGR налогът, който операторът плаща, вече покрива данъчния аспект на хазартната дейност, и допълнителен данък върху печалбите на играча би бил двойно облагане.
За играчи в нерегулирани сайтове ситуацията е различна и значително по-сложна. Печалби от нелицензиран оператор не са защитени от тази разпоредба, и може да попаднат в стандартни данъчни задължения за доход. Това е още един аргумент за играч да предпочита лицензирани оператори — освен правна защита, има и данъчна.
За играчи в трансгранично положение — например българи, които залагат в чуждестранни сайтове — данъчното третиране зависи от двустранните договори за избягване на двойно облагане. Това е сложна материя и обикновено изисква професионална данъчна консултация, особено при значителни суми. Анализ на лицензирането в НАП показва защо националният лиценз е критичен и за играч, и за оператор.
Как GGR налогът се отразява на коефициентите
Това е специфична математика, която заслужава по-подробен поглед. Когато GGR налогът се повишава, операторът не може просто да го „поглъща“ — рентабилността на бизнеса би се срутила. Затова промяната се отразява в коефициентите чрез настройка на овърраунда.
Нека вземем хипотетичен пример. Преди повишението до 25 процента, оператор с овърраунд от 108 процента на win пазар имаше нетна маргинална печалба от около 8 процента минус 20 процента GGR налог. След повишението до 25 процента, същият овърраунд от 108 процента генерира значително по-ниска маргинална печалба. За да поддържа сходна рентабилност, операторът трябва да настрои овърраунда нагоре — например от 108 до 110-111 процента.
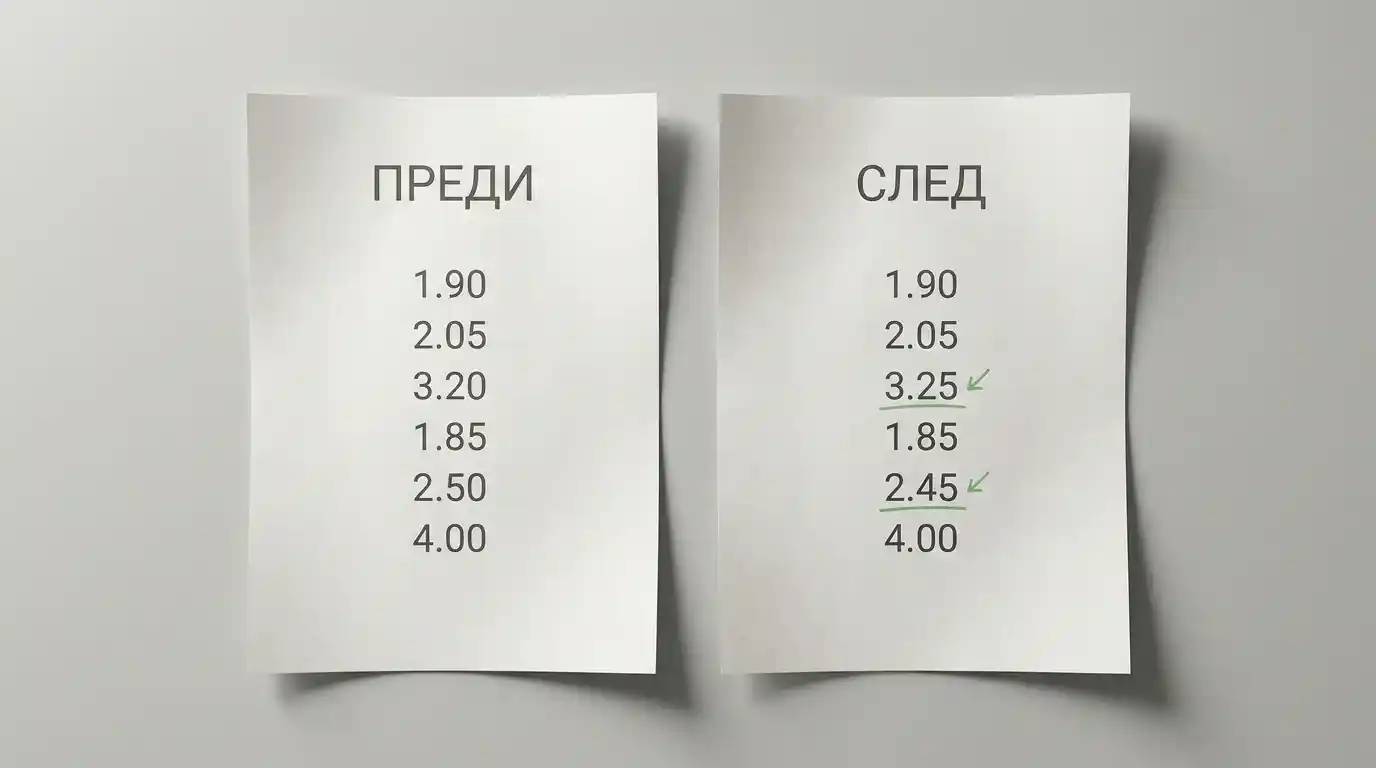
Тази настройка е малка в абсолютни числа, но има пряко следствие за играча. Овърраунд от 108 процента дава теоретичен RTP от 92.5 процента. Овърраунд от 111 процента дава теоретичен RTP от 90 процента. Разликата от 2.5 процентни пункта в RTP не е тривиална — за играч, който залага 1000 лева в дългосрочен план, разликата е 25 лева очаквана загуба.
Това не значи, че всички оператори настройват овърраунда едновременно или с еднакъв коефициент. Конкурентната среда между 15-те активни оператори в България ограничава максималния марж, който всеки може да си позволи без да загуби клиенти. Това е защитен механизъм за играча — конкуренцията държи маржата в разумен диапазон.
На виртуалните конни състезания специфично, RTP-ът е стандартизиран от B2B доставчиците (Inspired, Sportradar, Kiron, Golden Race) и операторите имат ограничена гъвкавост в директна настройка. По-голяма гъвкавост има в индиректни промоции — wagering изисквания на бонуси, минимални залози, и така нататък.
Накратко за играч в новия данъчен пейзаж от 2026 година
Данъчният пейзаж в България за виртуалните залози е стабилизиран на ново ниво — 25 процента GGR налог за оператора, нулев данък върху печалбите за играч в лицензиран оператор. За играч пряко обвързване с данъчното положение е минимално, но косвено — чрез коефициентите и промоциите — има. Стойностно е да се играе при лицензирани от НАП оператори, защото това гарантира защита от данък върху печалбите. Стойностно е да се сравняват коефициентите на win пазара между оператори, защото малките разлики (1-3 процентни пункта в овърраунд) са едно от местата, в които данъчната тежест се отразява на играча. И накрая — не очаквайте резки промени в коефициентите след първото тримесечие на 2026 г.; пазарът обикновено настройва маржите в първите 60-90 дни след повишаване на данъка, а след това се стабилизира.
Българският играч плаща ли данък върху печалбите си от виртуални коне?
Не — при лицензиран от НАП оператор печалбите от регламентирана хазартна дейност не подлежат на данък върху доходите на физическите лица. GGR налогът, който операторът плаща (25 процента от януари 2026 г.), вече покрива данъчния аспект на хазартната дейност. Това правило важи само за лицензирани оператори; печалби от нерегулирани сайтове може да попаднат в стандартни данъчни задължения.
Как промяната на GGR ставката от 20% на 25% влияе на коефициентите?
Операторите компенсират по-високата данъчна тежест с малка настройка нагоре на овърраунда — обикновено 2-3 процентни пункта. Това намалява ефективния RTP с около 2-3 процентни пункта на win пазара. За играч, който залага 1000 лева в дългосрочен план, това е около 20-30 лева допълнителна очаквана загуба.
Материалът е създаден от екипа на Виртуони.
